Nya Börssnack
Nyheter Börssnack Fonder Makro Sök
Annons
Nya Börssnack

Nya Börssnack är ett fristående svenskt aktieforum och börsforum där småsparare och investerare diskuterar aktier, fonder och makroekonomi. Här finns pressmeddelanden i realtid, egna sidor för svenska och nordiska börsbolag och månatliga aktietävlingar. Forumet startade 2025 och är platsen dit gemenskapen från DI Börssnack flyttade.

Forum

BörssnackFonderMakroNyheter

Utforska

Bolag A–ÖMest diskuterade aktierArtiklarRänta på räntaSök

Information

Om ossSå fungerar detKontakt

Konto

Logga inRegistrera

Inlägg på Nya Börssnack är användarnas egna åsikter och utgör inte investeringsrådgivning. Investeringar i aktier och fonder innebär alltid en risk, och historisk avkastning är ingen garanti för framtida avkastning.

© 2026 Nya Börssnack (nyaborssnack.com). Alla rättigheter förbehållna.

VillkorIntegritetCookies
S
Stonkenstein
torsdag 22 oktober 10:01

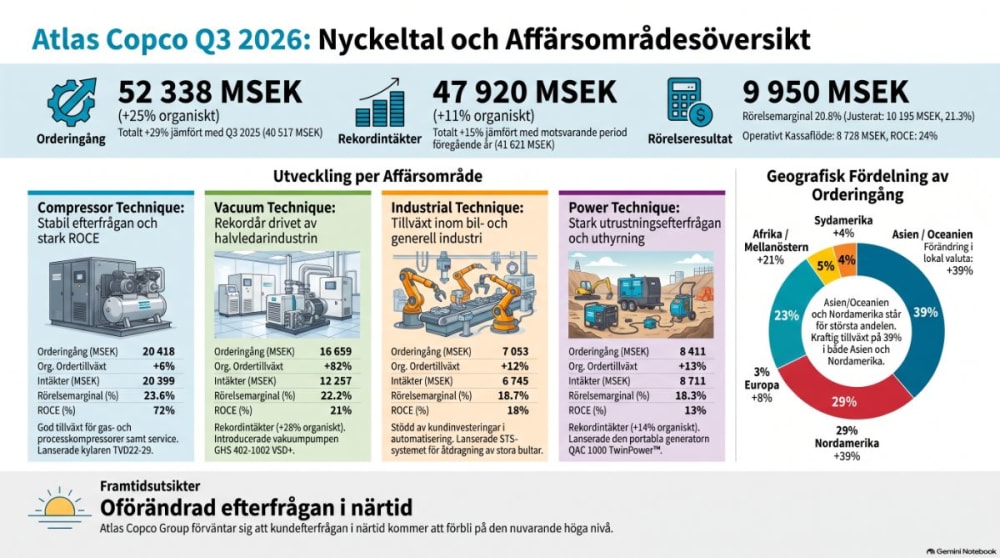
Atlas Copco Q3 2026

Stark orderingång, rekordhöga intäkter och solitt kassaflöde

Jämförelsesiffrorna i denna rapport avser föregående år om ej annat anges.

Tredje kvartalet 

  • Orderingången ökade 29% till MSEK 52 338 (40 517), en organisk ökning med 25%
  • Intäkterna nådde MSEK 47 920 (41 621), en organisk ökning med 11%
  • Rörelseresultatet nådde MSEK 9 950 (8 546) vilket motsvarar en marginal på 20.8% (20.5) 
    • Justerat rörelseresultat, exkluderat jämförelsestörande poster, var MSEK 10 195 (8 862), vilket motsvarar en marginal på 21.3% (21.3)
  • Resultat före skatt uppgick till MSEK 9 789 (8 456)
  • Vinst per aktie före utspädning var SEK 1.58 (1.37)
  • Operativt kassaflöde nådde MSEK 8 728 (7 330)
  • Avkastning på sysselsatt kapital var 24% (25)

Marknadsutsikt på kort sikt

Atlas Copco Group förväntar sig att kundaktiviteten kvarstår på den nuvarande nivån.


Tidigare marknadsutsikt på kort sikt (publicerad den 16 juli, 2026):
Atlas Copco Group förväntar sig att kundaktiviteten kvarstår på den nuvarande nivån.

Kvartalsvisa och årliga finansiella data i Excel-format finns på vår sida: Rapporter och presentationer

Bifogad fil: Se rapporten (PDF)

https://www.mfn.se/cis/a/atlas-copco/atlas-copco-rapport-for-tredje-kvartalet-2026-de75adf0

8 kommentarer
Annons
Annons
B
Börskrasch
2026-10-23 05:03
#6

PE 30 och direktavkastning på under 2%. Är inte det dyrt även för ett kvalitetsbolag?

S
Sparklycat
2026-10-24 18:48@Börskrasch

Jo är dyrt om tillväxten stannar av långsiktigt men vad tyder på det?

K
Kanaljen
2026-10-24 21:23@Börskrasch

Avanza räknar inte in den del som kallas bonusutdelning.

Räknat på faktisk utdelning blir DA 5/157=3,18% för B-aktien.

O
OFE339
2026-10-22 18:35
#5
Bild i forumtråd

S
Sparklycat
2026-10-22 15:39
#4

Kvalitetsbolag, skulle gärna vilja ha ned de 10% till innan köp, men tror inte det blir så

D
Delas
2026-10-22 15:36
#3

Köpte lite men ej till dagslägsta

P
Pennybridge
2026-10-22 11:25
#2

Löjlig reaktion måste jag säga och köpte mer idag, kanske imorgon också.

Räcker att se på tillväxten i orderingången.

”Det motsvarar en organisk ökning på 25 procent, vilket är klart bättre än väntade 19,7 procent.”

Bara det säger ju köp.

Annons
Annons
T
TheYoungInvestor
2026-10-22 10:06
#1

Höga förväntning, 6 % ner på den

Svara på tråden

Du måste logga in eller registrera dig för att svara på tråden.