Det här vet jag inte om jag sett tidigare när det gäller ett marknadsledande bolag i en het bransch.
Adobe slår marknadens förväntningar igen (tror det är nionde kvartalet i följd) och höjer prognoserna. Ändå rasar kursen och nu är den på femårslägsta med en kurs som tappat två tredjedelar, trots att bolaget kontinuerligt växer och tjänar mer pengar.
2021 var kursen 670 usd och bolagets siffror var då inte i närheten av vad de är idag.
Inte kan väl marknaden ha rätt här?
206 usd i efterhandeln nu. Då väntas det justerade resultatet för helåret vara över 24 (!) usd.
Jag har läst 20 nyhetslänkar om rapporten men än så länge är det bara finanschefens avgång som lyfts fram som en orsak till raset efter rapporten.
https://www.efn.se/fall-i-efterhandeln-for-adobe-trots-rapport-over-forvantan
Det måste vara något, utanför rapporten, som driver kursen nedåt, men vad?
Piratkopior får jätten Adobe att skaka
https://www.svd.se/a/31X1E0/piratkopior-far-jatten-adobe-att-skaka
Rubriken är missvisande, då det inte handlar om piratkopior. En programmerare med 15 års erfarenhet har med hjälp av Claude återskapat hela Adobesviten. Både den och källkoden finns nu tillgängligt helt gratis.
https://getartcraft.com/apps
Här är tråden där han presenterade den:
https://www.reddit.com/r/SaaS/comments/1wwnhbt/ive_created_open_source_100_rust_cleanroom/
Den är fortfarande i tidigt skede och innehåller förmodligen inte alla avancerade funktioner (ännu) men eftersom källkoden är tillgängligt kan vem som helst bygga vidare på denna.
Han har visat att man med extremt små resurser och AI, nu kan bygga upp mycket avancerade program. Det här skakar om hela mjukvarubranschen och kommer pressa marginalerna för många etablerade SaaS-bolag.
Det är inte så att Adobe kommer försvinna, men vi ska nog glömma fornstora dagars marginaler på sikt.
Nej, det har inte funnits något som ens varit närheten av Adobes programsvit tidigare. Därav deras monopolliknande position, där de kunnat ta så mycket betalt att marginalerna varit svindlande höga.
Det har tidigare krävts enorma budgetar och många år av utveckling av stora utvecklingsteam för att ens komma i närheten. Detta är på väg att ändras nu. Radikalt.
Det gäller inte enbart Adobe, utan hela mjukvaruindustrin. Det är nytt för i år att LLM:erna blivit så kapabla. I nästa steg kommer de bli bättre på att bygga hela arkitekturer.
När det gäller det här projektet specifikt, så är licensen sådan att nästa konkurrent kan kopiera koden rakt av och få en hela Adobe-sviten men exakta menyer och allt, utan att ens själva behöva göra utvecklingen.
Allt man behöver göra är att regga sig på Github och skapa en fork. På bara några veckor har det skapats 10 900 forks av Photocraft (deras exakta kopia av Photoshop). Det innebär att det i skrivande stund finns ganska många som vidareutvecklar och paketerar om de här programmen. Men AI-stöd är möjligheterna nu enorma.
Det vi ser nu är alltså något HELT ANNAT än Incskape eller paint.net. Det är inte så att ArtCraft i nuvarande skede hotar Adobe, men faktumet att detta är möjligt ritar om kartan helt eftersom det sänker inträdesbarriärerna enormt.
Det vi ser nu är bara skymten av början av LLM-baserad mjukvaruutveckling, och det lilla vi sett har skakat om branschen rejält.
Självklart går det också att göra det en kopia av Claude Code. Det är något som många redan jobbar med - t.ex. Mistral. Blir spännande att se om marknaden tror Antropic är värd 2 biljoner USD eller inte.
Det är betydligt svårare. Att träna en LLM kräver enorma resurser och just Claude är closed weights (det artificiella neurala nätverket som innehåller de tränade vikterna delas inte).
Däremot delar de kinesiska företagen med sig av sina avancerade LLM:er med frikostiga licenser, t.ex. Qwen (Alibaba), DeepSeek, Kimi och GLM.
Det spännande/läskiga med ArtCraft är att en enda programmerare med små resurser kunde bygga upp och återskapa en så avancerad och omfattande programsvit som Adobes.
Det går redan idag att byta ut den LLM som Claude Code använder – du kan till exempel köra mot DeepSeek. Därför är jag tveksam till affärsmodellen: när det är så enkelt att byta leverantör blir det lägsta tokenpriset som avgör.
Men det jag egentligen menade var själva programvaran Claude Code. Den kan du utveckla på motsvarande sätt som ArtCraft. Testa gärna Mistral Vibe, så ser du hur likt Claude Code det fungerar. Detta är OpenSource som även Jensen Huang rekommenderar.
Denna vecka började me två sänkningar till undervikt och behåll. Men adobeaktien låter sig inte nedslås. Upp 5,5% idag. Den, av marknaden dödsdömda, världsledaren som slagit förväntningarna inför alla de senaste rapporterna, har mer kraft än vad somliga tror. Vi får se vem som får rätt.
Intressant och enkelt skrivet om hur Adobe fortsätter resan från att bara erbjuda prenumerationer till att sälja krediter i Firefly, när du vill ha extra funktioner. Att ai-stödet ökar för användarna lär öka nyttan.
https://www.pcforalla.se/article/3256715/gratis-videoredigering-mobilen-premiere.html
Tog hem för någon dag sedan.
Lite märkligt dock att den först gick ner på VD-avgång, och sen ner på att man tillsatt en VD.
Nåja, det blev ett fint sälj iaf!
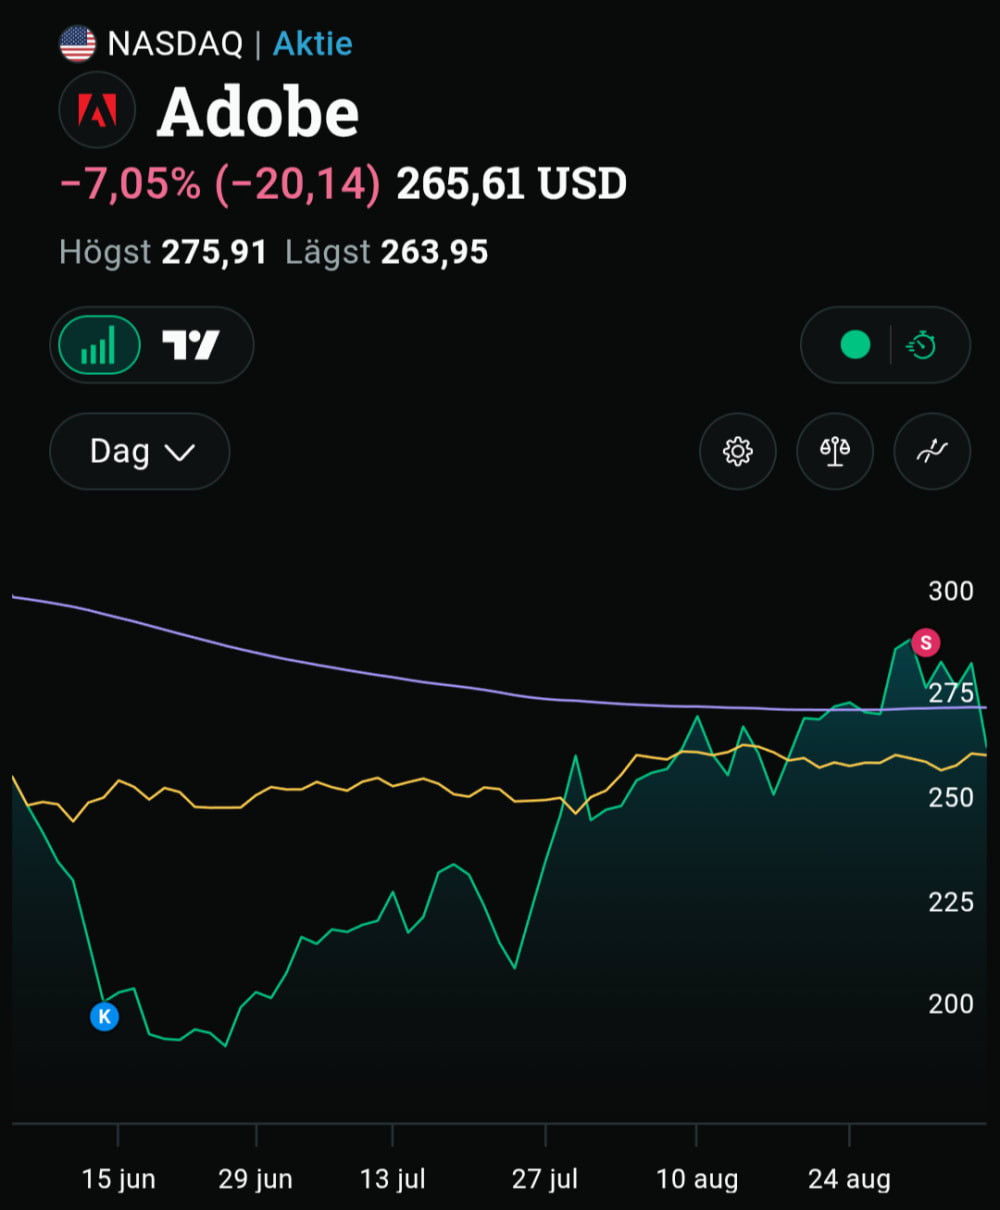
Marknaden gilla nog inte att chefen för största segmentet meddelade sin avgång i samband med att man presentera nya VD. Man kan gissa att han ville ha posten
Så verkar det ha varit. Men jag tror att den personen också var ansvarig för en affär som inte gick igenom.
Detta tror Gemini förstärkte nedgångarna i Adobe och Autodesk idag.
Det som ger effekten av ett snabbt "ras" är i stället systematiska algoritmförsäljningar, flöden ut ur mjukvaru-ETF:er och utlösta stop-loss-order när aktierna bryter sina tekniska stödnivåer.
Enormt ras för Adobe på VD-valet. Lite märkligt. Har köpt lite extra. Karln verkar helt på AI-spåret och jag tror att kursen kommer tillbaka. Nu blir det spännande dagar fram till rapporten.
Idag (ner 3,5% när förhandeln öppnade)
Tror den fick ned den procent när vd och CEO förklarade att de skulle avgå. Tror att detta kan bli bra köpläge inför rapporten. Men allt, precis allt, handlar ju om huruvida ai försämrar deras affär. Om AI inte gör det borde kursen kunna gå upp åtminstone 50%. Om en vecka vet vi mer.
:
"Techbolaget Adobe utser Anil Chakravarthy till ny vd och styrelseledamot med tillträde den 1 december 2026. Nuvarande vd Shantanu Narayen övergår till rollen som arbetande styrelseordförande och ska stödja övergången och bolagets fortsatta transformation.
Chakravarthy är i dag chef för Adobes Customer Experience Orchestration-verksamhet och globala fältorganisation. Han började på Adobe 2020 och har bland annat lett utvecklingen av Adobe CX Enterprise, GenStudio och Brand Visibility samt arbetet med förvärven och integrationen av Workfront och Semrush.
Före Adobe var Chakravarthy vd för Informatica i fyra år och har även haft ledande befattningar på Symantec och VeriSign.
Adobe rapporterar för tredje kvartalet den 10 september."
En parameter som jag tror är viktig för värderingen av saas-bolag är andelen intäkter som kommer från AI-verktyg. Enligt denna text är Adobe redan uppe i sju procent (vilket är högre än flera andra) och intäkterna tredubblades senaste året.
"Adobe's stock surged following a price target increase to $285 by Jefferies analyst Brent Thill, driven by the company's rapid growth in AI-related revenue which more than tripled to over $500 million. The company reported record quarterly revenues of $6.62 billion, a 13% increase year-over-year, and raised its 2026 revenue guidance to $26.5-$26.6 billion. This strong financial performance and AI innovation have strengthened Adobe's market position and investor confidence, reflected in the stock breaking key resistance levels and trading above its 200-day moving average."
Intressant. Jag har ju skrivit flera gånger om hur jag tror att ai-jättarna kommer teckna avtal med hela länder.
Nu blev det Adobe som tecknat avtal med Saudiarabiens kommunikationsdepartement MCIT och HUMAIN.
"Över 27 miljoner berättigade invånare från 13 år ska få tolv månaders gratis tillgång till Adobe Firefly Standard och premiumfunktioner i Adobe Express före utgången av 2026. Satsningen värderas till över 4 miljarder dollar."
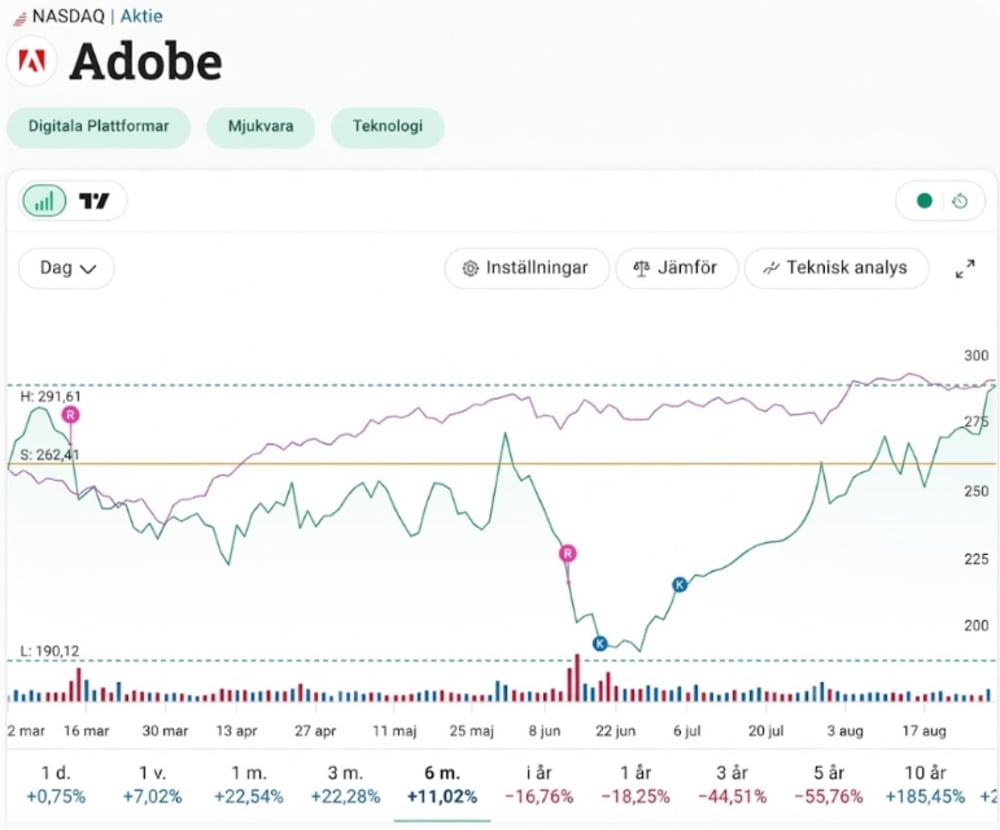
Det ser faktiskt ut som att detta blev en bra entry i Adobe! Jag lyfter på hatten till de skribenter som fick mig att öppna ögonen och "lädret". 👍🥁
En fallande kniv är annars väldigt svåra att fånga, speciellt när de stora spelarnas automatiska algoritmer skall köra ned en aktien till en teknisk botten eller källargolv för att sedan vända på myntet och successivt rida uppåt på nya insikter igen.
Nu är det ju rent ruskigt spännande vad som kommer att ske fram tills Adobes rapport om två veckor, den 10 september.
Salesforce-rapporten i veckan sattaäe nog en standard för hur nedpressade saas-bolag vill ta sig an AI-trenden.
Alla kunde ju se på CNBC hur extremt framgångsrikt det var för Salesforce CEO att dela bord med Antrophics CEO och lansera Claudeforce. Nu hade ju Salesforce en fördel; deras rapport visade ju att de har lyckats visa hur ai stärker deras affär.
Men det tror jag också Adobe och kanske HubSpot kommer att lyckas med. För Hubspots del har de ju nu transformeratvhur de tar betalt, genom att ta betalt mer utfört uppdrag, per kundtjänstärende, per ai-genererad lead etc.
Än så länge är ju intäkterna för detta väldigt små, men jag tror vi kommer få se kraftiga ökningar när så många av kunderna provar dem. Jag drar lite likheter till hur det var när sociala medier började ta betalt per klick till dig. När bolag såg att det fungerade och de kunde räkna hem annonserna genom att de kunde se hur många som blev kunder, ökades ju annonserna tiofalt och hundrafalt. Jag tror att detta kommer bli fallet även här.
Salesforce-rapporten fick mig verkligen att sätta kaffet i vrångstrupen. Inte i första hand för bolagets resultat, utan än mera marknadens reaktion där man lyfte kursen ca 20 %! Det stora kapitalet lägger sig inte i räntepapper eller positionerar sig för en global ekonomisk härdsmälta utan de är i högsta grad med i AI-racet men där verksamhetsområden och inriktningar varit svåra att förutse.
Jag tror att vi i allt större utsträckning kommer se hur investerarkapitalet flyttar tillbaka till SaaS-bolag som i symbios med historiskt starka vallgravar och AI-applikationer skapar värde.
Hur kan vi anta att en jätte som SAP kan utvecklas positivt med olika AI-applikationer?
Upp 5,2% idag till nytt 6-månaders-högsta, efter att marknaden omvärderat Salesforce (upp 21% så här långt idag) från en ai-förlorare till en ai-vinnare.
2021 stod Adobe i 680 USD och handlades till p/e över 60. Idag är både omsättning och vinst 50% större och nu handlas den till 287 USD och p/e 11,2 enligt estimaten för 2026 och 10 för 2027.
Om Adobe, på samma sätt som Salesforce och flera andra SaaS-bolag gjort, lyckas använda AI för att öka värdet hos kunderna, ser jag inget som hindrar att den åter kommer att handlas för över 20. Den har trots allt slagit marknadens förväntningar 13 kvartalsrapporter i rad.
Nytt 3-månadershögsta idag. Ett par procent kvar till 6-månadershögsta. Handlas till pe 11 enligt estimaten för 2026 och 10 för 27. Har väl slagit marknadens förväntningar varje rapport i flera år nu.
Ganska fin köprek idag.
Vet dock inget om sajten
https://seekingalpha.com/article/4938130-adobe-the-software-company-to-own
Adobe remains a Strong Buy, offering robust growth, high profitability, and a defensible moat amid AI disruption and SaaS sector volatility.
ADBE's 89% gross margin, 41% H2 FCF conversion, and 10.2% FCF yield underscore its operational strength and capital return capacity.
Despite generative AI cost risks, ADBE's scale, ecosystem dominance, and aggressive buybacks (retiring ~9% float/year) support valuation upside.
The current P/E of 11.5x and EV/EBITDA of 10.94 position ADBE as the cheapest among peers, with further upside if Firefly ARR approaches $400MM.
Uppe på månsdshögsta idag och mindre än en procent till 3-månadershögsta och fyra procent till sexmånadershögsta.
Men mycket mer än 100% upp till ath från 2021, trots att omsättning och vinst är långt bättre nu än då. Allt pga idén att ai ska skada deras affär.
/Edit/ det tog bara 20 min så är vi över 3-månadershögsta nu. 6 mars stängde den på 283. 275 nu.
Men tiotusenkroborsfrågan kvarstår. Skadar ai Adobes affär? Om svaret på den frågan blir nej kan vi nog förvänta oss en återgång till p/e 20, sett till tillväxten. Det skulle innebära att kursen nästan skulle dubblas härifrån...
Uppköp av workday, skulle jag tro. Mycket underhållande att Microsoft också stiger på det.
Adobeaktien har tappat sex procent de senaste dagarna när ai-hårdvara rallat uppåt.
Handlas nu till p/e 10,6 enligt estimaten för 2026.
Jag har svårt att se varför mjukvarorna handlas ned bara för att hårdvara handlas upp
Upp ordentligt igår också. Upp från 193 till 273 på en och en halv månad; drygt 40%. Och i stort sett utan nyheter. Det alla vill veta är ju huruvida ai slår mot - eller stödjer - deras affär.
Säkert fler än jag som är nyfikna på vilka mer (än Adobe själva med sina återköp) som köper. Aktien upp nästan 4% till idag och + 34% på en dryg månad. Då har jag inte sett någon speciell nyhet.
Upp 6,5% till idag. Ändå är ju kursen bara 250. I november 2021 stod kursen i över 670 och bolaget har ju mycket högre omsättning och vinst nu än då.
Den stora frågan är naturligtvis om ai hotar deras affär eller inte. Jag tror att Adobe blir en vinnare på AI, på samma sätt som att jag använder Microsoft Excel MER nu när AI kan producera hela kalkylbladet med fem rader långa formler. Så tror jag det kommer att bli för Adobe också.
Upp nästan 30% på en månad nu. Fortfarande oklart om AI skadar deras affär eller inte. Handlas fortfarande till p/e under tio för estimaten för 2026. Gissar att de är återköpen som pressar upp kursen en bit i taget.
Vad tros om denna numera?
Fick en halvtaskig rek och tillbaka kring 215….
Upp sex procent idag.
Detta skrevs nyss:
Adobe's recent strategic shift toward expanding its user base through a freemium model has led to a significant increase in monthly active users of its free Creative tools, which rose from 50 million to 90 million. This expansion is expected to boost future product adoption and create a foundation for recurring revenue as more users engage with the ecosystem. Additionally, growth in Acrobat and Express users, now at 850 million, underscores the company's expanding market reach. Robust financial health, evidenced by a Piotroski Score of 8, further supports Adobe's capacity to invest in growth initiatives and maintain operational excellence.
Snyggt, ja lite att jag tyckte det var dags gå in igen men blev annat idag.
Faller 5% i förhandeln idag. Detta är orsaken enligt någon:
"Adobe’s stock is sliding as investors react to the company’s surprise 30% price cut on its Firefly AI subscriptions, a move that stokes worries about shrinking profit margins and weaker subscription revenue over time. Management’s pivot to a freemium model has already forced them to dial back growth expectations for the second half of the year, adding to the pressure on the shares."
Jag har börjat titta på Adobe med ett halvt öga, och har väl egentligen inte så mycket att bidra med i frågan, är än så länge allt för okunnig om bolaget och dess konkurrenter.
Tänker dock att värdet av ett starkt varumärke, som Adobe är, nog inte ska underskattas. Kan man få i stort likvärdiga funktioner hos två olika leverantörer så behåller många den leverantör man tidigare haft pga tilliten, även om priset skulle vara något högre. Gäller speciellt för "viktiga" produkter som jag tänker mig att Adobe är för många.
Än så länge är det väl FA som köper. Men nu är det bara en tredjedels procent upp till SMA(50). Bryter A. igenom det kommer nog TA in också på köparsidan.
Nu bröt den igenom ma 50. Upp nästan fem procent idag och på dagshögsta nu.
Ska den klara av att stänga över 233 också?
Här är en bra beskrivning om osäkerheten som pressat ned kursen så mycket. Min "take" på detta är att jag tror att Adobe kommer att sälja något färre licenser till grafiker på de stora företagen, men att företagen kommer att betala mycket MER per användare (som AI-tokens och det stora värde som ai ger i form av tidsbesparing och utvecklingskostnader). Idag är ju licenskostnaden mindre än 1 procent av vad den anställde kostar i lön. Jag tror att detta kommer att öka till 2 eller 3 procent, då effektiviteten rusar. Med AI-stöd, kan ju en person göra hela bildbibliotek istället för enskilda filer på en arbetsdag.
---
"If the business is so profitable, what convinced the market to price in a collapse?
The fear is not about the past, but the future. Management recently announced a major strategic pivot, choosing to aggressively pursue new users through a “freemium” model for its AI-powered products like Firefly and Express. This means prioritizing large user acquisition now over immediate subscription revenue. On the latest earnings call, management stated this “lowers our second half ARR growth expectations from individual subscribers” and includes a decision to “defer previously planned Creative Cloud second half line optimizations.”
Samtidigt är ju den stora frågan: Är verkligen Adobe en förlorare på AI, på Googles Nano Banana och andra språkmodellers bildgenerering?
Jag tror ju inte det.
Upp fyra procent idag. Denna kom nu för ett par timmar sedan:
"HSBC höjer rekommendationen för mjukvarubolaget Adobe till köp från behåll och höjer riktkursen till 308 dollar från 282. Banken bedömer att marknaden överdriver risken från AI-konkurrenter efter bolagets starka rapport för andra kvartalet och stabila utsikter.
HSBC höjer sina prognoser för non-GAAP-vinst per aktie med cirka 3-8 procent för räkenskapsåren 2026-2028 och pekar på stark kundlojalitet, växande AI-intäkter och en attraktiv värdering."
Upp 3% idag och upp 11% på en vecka. Insiderköpet härom veckan på 2 miljoner usd har redan ökat nästan 10%.
Tror vi kan se fram emot en trevlig färd norrut.
För flera år sedan handlades den för 670 usd. Nu är den på 210. Samtidigt är bolaget mycket mer lönsamt idag än då. Och fortfarande vet ingen om ai är den katastrof för Adobe som marknaden bestämt sig för att den är.
Kursen har de senaste åren tappat från 688 usd till förra veckans 193 usd, trots att man de senasrte fyra fem åren slår förväntningarna kvartal efter kvartal, år efter år. Nu stiger de 3% idag. Kan det vara så att de äntligen bottnat. Nyckeltalem är ju fantastiskt fina för att vara ett tech-bolag. Kanske ser vi början till en rejäl revansch nu? Såklart hänger mycket på deras ai-intäkter men om inte kursen stiger snart lär det väl bli uppköp där någon ai-jätte köper sig en marknadsledare som dominerar formaten inom grafik.
Igår: från placera-amvändare
Stiger idag med 4%.
Adobe har meddelat att de kommer att förvärva Topaz Labs, ett bolag känt för avancerad AI-teknik inom bild- och videoförbättring.
Topaz Labs utvecklar AI som kan förbättra kvaliteten i bilder och video, såsom skärpa, brusreducering och uppskalning. Tekniken ska integreras i Photoshop, Premiere, Lightroom och Firefly AI. Fokus ligger på att göra AI snabbare och kunna köra direkt på användarens dator istället för enbart i molnet.
Adobe stärker sin position i AI-racet inom kreativa verktyg
Ökar konkurrensen mot Canva och DaVinci Resolve
Kan leda till bättre prestanda och lägre kostnader över tid.
Precis det jag letade och hoppades på.. Är förvärv, ändringar i strategi etc som kan vända ett case som "rutschkanan" Adobe! 👍
Borde kunna vara intressant för någon av språkmodells-jättarna att köpa den världsledande aktören inom grafik som dessutom är en kassako till pe 10.
Så här skrev någon på Placera igår
Adobe har idag ett PE på 10.
Aktien säljs i skrivande stund till cirka $193 vilket ger ett börsvärde på $76,5 miljarder.
Deras fria kassaflöde R12 är $8,2 miljarder så bolaget värderas till ~9x det fria kassaflödet.
Adobe är ett av de 30 billigaste bolagen inom hela S&P 500 om man filtrerar på P/E. Av de 500 största bolagen på den amerikanska börsen är det endast cirka 30 bolag med ett P/E som är lika lågt eller lägre än Adobe.
Men Adobe har ingen nettoskuld, till skillnad från många andra bolag. Filtrerar man på EV/net income försvinner många skuldsatta bolag från topplistan. Adobe har även vuxit bra under de senaste åren. Filtrerar man bort bolag som inte har vuxit omsättningen med minst 6% per år de senaste fem åren försvinner ännu fler bolag från listan. Ganska snart hamnar Adobe bland de 10 billigaste bolagen. Man kan även göra en bredare screener som inkluderar bolag utanför S&P500 och även där hamnar Adobe väldigt högt upp.
Detta är extra signifikant givet Adobes höga cash conversion och låga kapitalbehov. I princip hela deras vinst är i form av fritt kassaflöde, och eftersom de kan växa utan att investera i CAPEX får aktieägarna behålla hela vinsten. Detta skiljer sig från de flesta bolag som faktiskt behöver investera i nya tillgångar för att kunna växa.
Ett P/E på 10 för Adobe kan alltså likställas med ett P/E på kanske 7-nånting för ett normalt bolag som behöver återinvestera en andel av sina vinster.
Deras återköpsprogram som löper fram t.o.m. 2030 ger dem möjlighet att köpa tillbaka aktier för $27 miljarder, eller cirka 35% av alla utestående aktier på dagens kurs. Detta skulle öka vinsten per aktie markant.
Som jag ser det är Adobe bokstavligt talat det billigaste kvalitetsbolag man kan köpa just nu. Jag hittar inget liknande case på den amerikanska börsen eller på någon av de skandinaviska börserna.
Cirka 20% av min portfölj ligger nu i Adobe och jag kommer fortsätta öka om aktien går under $175.
Marknaden har bedömt och i princip beslutat att Adobe kommer göra en "Kodak". Jag försöker läsa in mig och hitta incitament, strategiförändringar eller händelser som kan få köpintresset tillbaka till bolaget. För än hur fina vinster eller hur låg värdering man anser en aktie har så hänger allt i slutändan på om massan eller investerare vill köpa eller inte.
Alla dubbeltoppars moder? Eller ska Adobe lyckas vända skutan i elfte timmen?
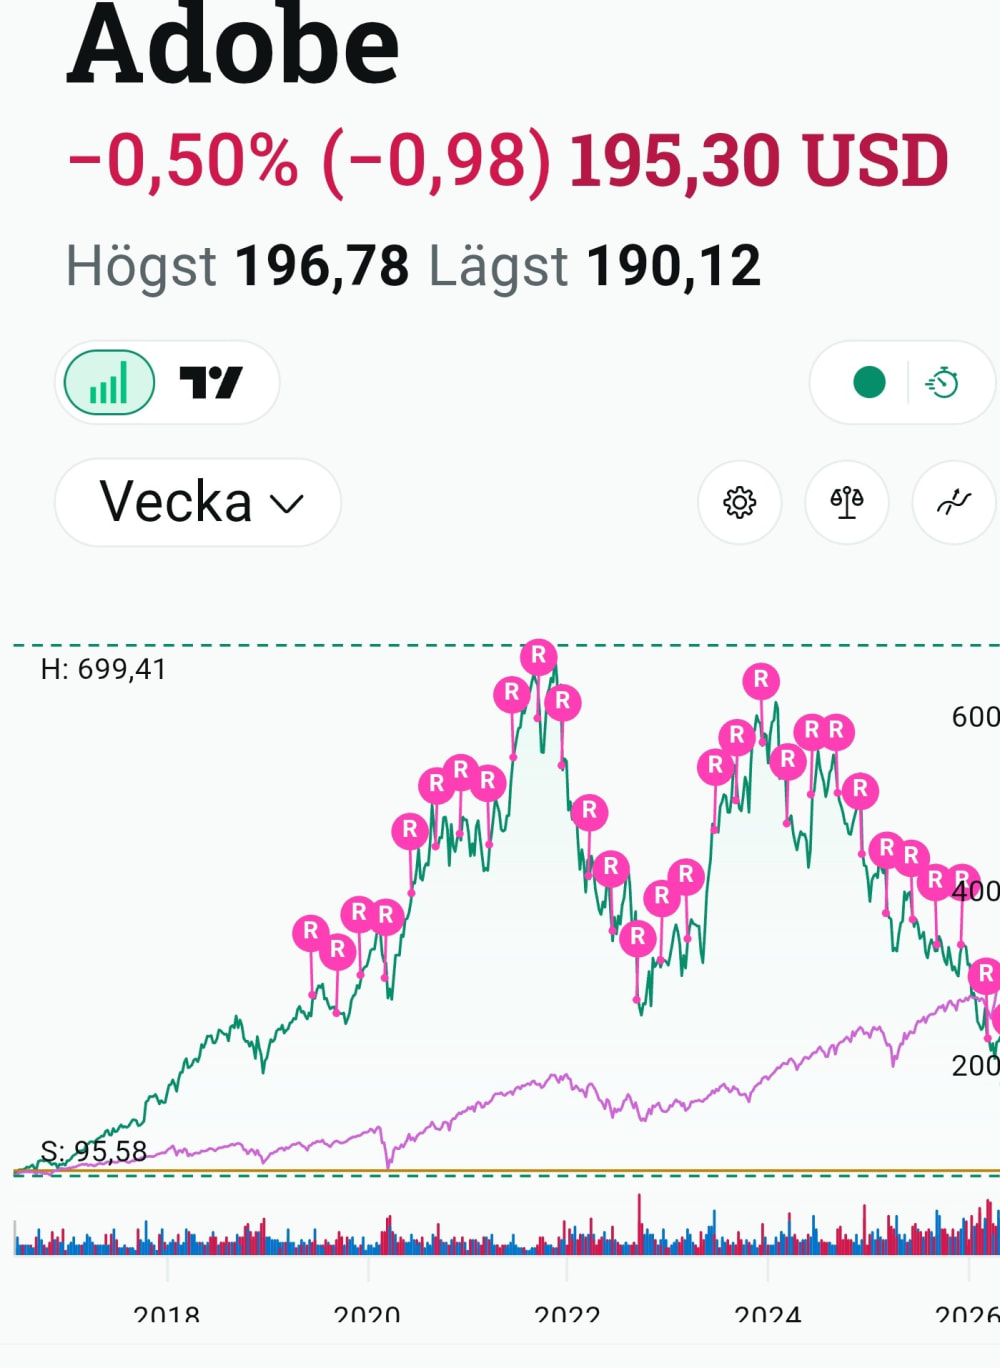
Det intressanta i kråksången är ju att utifrån kvartalsrapporterna så går bolaget bättre för varje kvartal och har gjort så i många år. Kursen har ju levt sitt eget liv, oberoende av hur bra bolaget går (men värderingarna var ju långt högre förut.)
Bra sammanfattning
Ganska fascinerande att DCF Fair Value uppskattas till 580 usd och den handlas till 204. Sådana skillnader ser man väl nästan aldrig för bolag som konsekvent slår marknadens förväntningar för omsättning och vinst.
With the share price at US$204.02 and a trailing P/E of 11.4x, the stock sits well below a DCF fair value of US$579.63 and under both the 27.9x industry P/E and the 59.1x peer average, even though net margin has eased to 28.7% from 30.4%.
Bears worry that reliance on AI and new subscription tiers may not justify current expectations. Yet the combination of a lower 11.4x P/E and DCF fair value of US$579.63 means the market is already pricing in more cautious outcomes than the 9.6% earnings and 9.3% revenue growth forecasts suggest.
Forecast growth that trails broader market benchmarks lines up with the bearish view that Adobe might not match the strongest software growth stories, which could explain why the P/E sits below sector levels.
However, the absence of large insider selling over the last three months and a five year earnings growth rate of 8.2% a year give bears concrete figures to weigh against execution risks around AI, new tiers and macro pressures.
Vad tror panelen? Spännande se hur dagens förhandel börjar. Finns inga ursäkter kvar idag då det mesta stiger så är det fortsatt surt så är det dåligt.
Så lät det ju för några månader sedan. Men rapporterna visar fortfarande att tillväxten fortsätter och Adobe har slagit förväntningarna tretton kvartal i följd.
Dessutom höjdes guidningarna för helåret, samtidigt som ai-intäkterna ökar och antalet freemium-anvöndare med mängder av miljoner användare.
Flera av ai-verktygem levererar ju nu resultat som går att använda i Adobes program, som pdf, png och svg. Vi får se om antalet licenser kommer att minska.
Varför fortsätta köra bil när det går så mycket fortare att flyga?
Ofta söker man en specifik destination med sitt ärende. Men som i Alice i underlandet så frågar Alice haren om vägen. Han frågar vart hon ska?
-Det spelar ingen roll, svarar Alice. Då spelar det heller ingen roll vilken väg du tar, svarar haren.
Med det sagt tror jag AI snarare kan bli ett integrerat verktyg hos Adobe än en ersättare.
Så kan det ju vara, men än syns det ju inte i Adobes rapporter. Där fortsätter ju tillväxten.
Aa man kommer aldrig att förstå värderingarna i olika bolag. Adobe värderas 12.7 gånger vinsten och återköper nästan tvåsiffrigt procenttal varje år.
Sen har vi spaceX som värderas 110 gånger intäkter ( inte vinsten då dom inte har någon vinst än, Adobe 3,5 gånger intäkter).
Värderingarna är helt sjuka att det är så stora skillnader, gäller även många techaktier.
Ja ibland spelar det mindre roll vad man själv tycker om majoriteten tycker tvärtom. Köpte själv ett knippe igår, ren spekulation som gick sådär…-10%, men klurar på om det kommer en studs eller om stora massan tror framtiden (2027 o framåt) blir blek. Menar med dagens vinst och årsprognos så finns det bra många bolag som är dubbelt värderade sett till pe-tal men bevisligen tycker flesta det finns mer intressanta investeringar.
Kränga och hitta bättre case eller ligga lågt en vecka? inget beslut idag.
Jag sitter med grafen framför mig och ska fiska på 190-195, sen ser de ut att kunna komma en rekyl uppåt
Perfekt. Kan man göra ett köp till. Finns en mindre säljvåg ner till ev.
Har också läst på mig allt från seeking alpha, Reddit, alla senaste comments, artiklar, kört analyser i Claude, Gemini, ChatGPT. Min slutsats är att Adobe är extremt köpvärd just nu för den tålmodige med sikt på dubbling inom några år. Det är inget fel på bolaget. Det är narrativet i sektorn samt att VD och CFO som har bidragit till kursraset. Den perfekta stormen. Jag kommer öka runt 200-210 samt 180 (om den når dit). Förr eller senare kommer det komma en aktivist, eller större aktörer att gå in i bolaget. Adobe har ett starkt varumärke och dom har enorm kassa att köpa sig tillväxt. Många av konkurenterna kan få allvarliga problem om det blir en korrigering på börsen (vilket lär komma).
Just nu går pengarna in i semis. Det kommer att bli ett brutalt stop där för eller senare när capex spendings dras åt, då kommer pengarna att söka sig till value. Dodge & Cox (value experts) har successivt ökat i Adobe. Michael Burry som ofta är tidig har köpt in sig.
Du har nog rätt. Så uttryckte sig en expert på CNBC. Att det helt enkelt handlar om att pengarna nu ska till "spadarna" för datacentra.
Stängde igår kväll före rapport på 219.
I efterhandeln ned till 205.
I förhandeln nu på 209.
Det ska bli mycket intressant att se om bolaget kommer att gå in kraftigt med uppköp för att bara försvara kursen eller till och med trycka den uppåt.
Också läsvärt:
Från Placera:
"Adobe gör en tydlig satsning på sitt freemium-erbjudande. Månatligt aktiva användare inom Acrobat och Express ökade från 700 miljoner till 850 Y/Y. Det är alltså en ökning med 150 miljoner användare, eller cirka 21% på endast ett år. Det är ganska otroligt. Majoriteten av dessa kunder är ännu inte betalande kunder, men det är ett sätt för Adobe att bygga lojalitet och vana hos användarna. När användarna väl har börjat använda Adobes gratiserbjudanden är det lättare för dem att gå över till en tjänst som kostar pengar. ARR inom Adobe Express, deras gratistjänst som konkurrerar mer direkt med Canva, ökade med 20% från Q1 till Q2. Jag tycker det visar att denna nya freemium modell faktiskt leder till betalande kunder."
Det jag tror är viktigt är att signalera till konkurrenter att man inte kommer att sitta och titta på utan aktivt arbeta för nå alla slags användare, inte bara dem som betalar mycket.
Här är en välskriven artikel som diskuterar om och när de som nu lockas in till Adobe utifrån ai, kommer att bli betalande kunder.
Dammsuger det som skrivs nu om bolaget för att förstå skälen till raset.
Det beslutade återköpsprogrammet gör att Adobe nu, till denna aktiekurs om den skulle stå sig, kan köpa tillbaka och makulera 32% (!!) av bolagets aktier. Då skulle p/e-talet sjunka avsevärt från dagens, väldigt låga nivå.
När man ser andra saas-bolags aktiekurser som sjunker handlas dessa ofta till dubbla p/e-tal, jämfört med Adobe, som ändå ser en årlig tillväxt på 13%.
"Adobe has positioned its artificial intelligence tools as a central driver of revenue growth, and the second-quarter results reflected continued momentum in that area. The company’s AI-integrated features across its Creative Cloud and Document Cloud platforms have been cited by management as key contributors to subscription growth and higher average revenue per user."
Tar vi en jämförelse med Google(Alphabet) så hade marknaden en liknande syn på dem. Deras sökmotor var en gammal koloss på lerfötter. Värderingen kantrade. Sedan lanserade Google en light AI som gav ett hyfsat bra svar vid vanlig Googling och helt plötsligt var de relevanta igen.
Jag vet att AI kan göra påtagliga saker inom bildbehandling, men jag tror inte enbart det behöver utgöra ett hot - utan kan även komplettera den tidigare verksamheten och göra produkten vassare.
Adobe har mycket kunskap om bild och videobehandling vilket skapar en vallgrav gentemot nytillkommande konkurrenter.
Köpte på mig ganska tungt inför rapporten och så länge den fortsätter sjunka ser jag positivt på att fortsätta öka på min position. Återköpsprogrammet ökar dessutom säkerhetsmarginalen på investeringen.
Välformulerat. Men Alphabet har väl inte handlats ens i närheten av så låga nyckeltal som Adobe nu? Vilka växande saasbolag har förresten gjort det?
I slutet av 2022 var Alphabets PE nere på 17,1. Inte speciellt högt sett i ett historiskt perspektiv. Men visst, inte i närheten av Adobes
Vallgraven har tunnats ut en del. Före generativ AI var det nästan helt omöjligt att göra en på riktigt konkurrerande produktportfölj, då det skulle vara för kostsamt att utveckla samt att behöva kriga om Adobes inlåsta kunder. AI-verktyg är mer utbytbara.
Så länge försäljningen fortsätter växa finns det inget konkret problem, men vinsten har helt enkelt en större risk idag än tidigare.
Kan hända att detta blir ett fantastiskt utdelningsbolag, vad vet jag.
Reuters artikel lyfter fram konkurrens från Figma och Canva, samt CFOns avgång, som skäl för kurspressen.
https://www.reuters.com/business/adobe-raises-annual-revenue-forecast-cfo-exit-2026-06-11/
Det enorma återköpsprogrammet, för de nu kommer att kunna köpa tillbaka ännu fler aktier sett till kursraset, innebär att siffrorna för för nästa år kommer att kunna vara starkare, då antalet aktier kommer vara betydligt färre.
Gemini svarar så här om raset.
"Marknaden har drabbats av vad analytiker kallar "AI-panik" kring Adobe. Investerare befarar att generativ AI (verktyg som Midjourney och OpenAI) ska göra Adobes kärnprodukter (Photoshop/Illustrator) överflödiga. Dagens CFO-avhopp blev droppen som fick bägaren att rinna över, vilket tryckte ned kursen till en nivå som mer liknar ett moget värdebolag än ett tillväxtbolag. Detta innebär att antingen har marknaden helt rätt i att Adobes affärsmodell är på väg att raderas ut, eller så har Adobe blivit en av de mest felvärderade tillväxtaktierna på flera år".
Ej fått tag i hela rapporten men ska kolla hur det ser ut vad gäller investeringar, men lär framgå i morgondagens nyheter.
De har slagit marknadens förväntningar åtminstone alla de senaste 13 kvartalen.
Fiscal period | Report date | Normalized EPS | EPS surprise | Revenue | Rev. surprise | Actions |
|---|---|---|---|---|---|---|
Q22026 | Jun 11, 2026 | 5.96/(5.81est.) | +2.50% arrow_upward | 6.62B/(6.45Best.) | +2.58% arrow_upward | |
Q12026 | Mar 12, 2026 | 6.06/(5.87est.) | +3.18% arrow_upward | 6.40B/(6.28Best.) | +1.93% arrow_upward | |
Q42025 | Dec 10, 2025 | 5.50/(5.40est.) | +1.90% arrow_upward | 6.19B/(6.11Best.) | +1.36% arrow_upward | |
Q32025 | Sep 11, 2025 | 5.31/(5.18est.) | +2.48% arrow_upward | 5.99B/(5.91Best.) | +1.34% arrow_upward | |
Q22025 | Jun 12, 2025 | 5.06/(4.97est.) | +1.71% arrow_upward | 5.87B/(5.81Best.) | +1.15% arrow_upward | |
Q12025 | Mar 12, 2025 | 5.08/(4.97est.) | +2.17% arrow_upward | 5.71B/(5.66Best.) | +0.93% arrow_upward | |
Q42024 | Dec 11, 2024 | 4.81/(4.67est.) | +3.01% arrow_upward | 5.61B/(5.54Best.) | +1.17% arrow_upward | |
Q32024 | Sep 12, 2024 | 4.65/(4.54est.) | +2.49% arrow_upward | 5.41B/(5.37Best.) | +0.65% arrow_upward | |
Q22024 | Jun 13, 2024 | 4.48/(4.40est.) | +1.92% arrow_upward | 5.31B/(5.29Best.) | +0.30% arrow_upward | |
Q12024 | Mar 14, 2024 | 4.48/(4.38est.) | +2.23% arrow_upward | 5.18B/(5.15Best.) | +0.71% arrow_upward | |
Q42023 | Dec 13, 2023 | 4.27/(4.14est.) | +3.17% arrow_upward | 5.05B/(5.02Best.) | +0.59% arrow_upward | |
Q32023 | Sep 14, 2023 | 4.10/(3.98est.) | +3.06% arrow_upward | 4.89B/(4.87Best.) | +0.47% arrow_upward | |
Q22023 | Jun 15, 2023 | 3.91/(3.79est.) | +3.22% arrow_upward | 4.82B/(4.77Best.) | +0.92% arrow_upward |
AI content may include mistakes. Learn more
HelpSend feedbackPrivacyTermsDisclaimer
Research
search_sparkSearch or ask a question
Att slå s k analytikerestimatsnitt görs ju ständigt i USA. Så klart lite riggat...
Svenska bolag som Smart Eye väljer i stället att manipulera kurserna med utländska robotars hjälp, men det tog slut i går. Nu ska de bakom tjäna på att många lånade aktier sedan tidigare blankas oxå...
Blankningen hade ju gått ned kraftigt, troligen inte pga tillbakalämnade aktier utan att man visste att till slut spricker bubblan o då sticker vi...
Du måste logga in eller registrera dig för att svara på tråden.