https://mfn.se/one/a/brodrene-aando-johansen/interim-report-q2-2025-40b4a474
"Guidance for 2025
Guidance has been narrowed towards the high end of the range compared to the guidance stated in the 2024 Annual Report.
Revenue for 2025 is expected to be in the range of DKK 5,950–6,100m (previous guidance: DKK 5,800–6,100m).EBITDA is expected to be in the range of DKK 420–450m (previous guidance: DKK 410–450m).Profit before tax (EBT) is expected to be in the range of DKK 245–275m (previous guidance: DKK 235–275m).Financial outlook assumptions are detailed in the interim financial report."
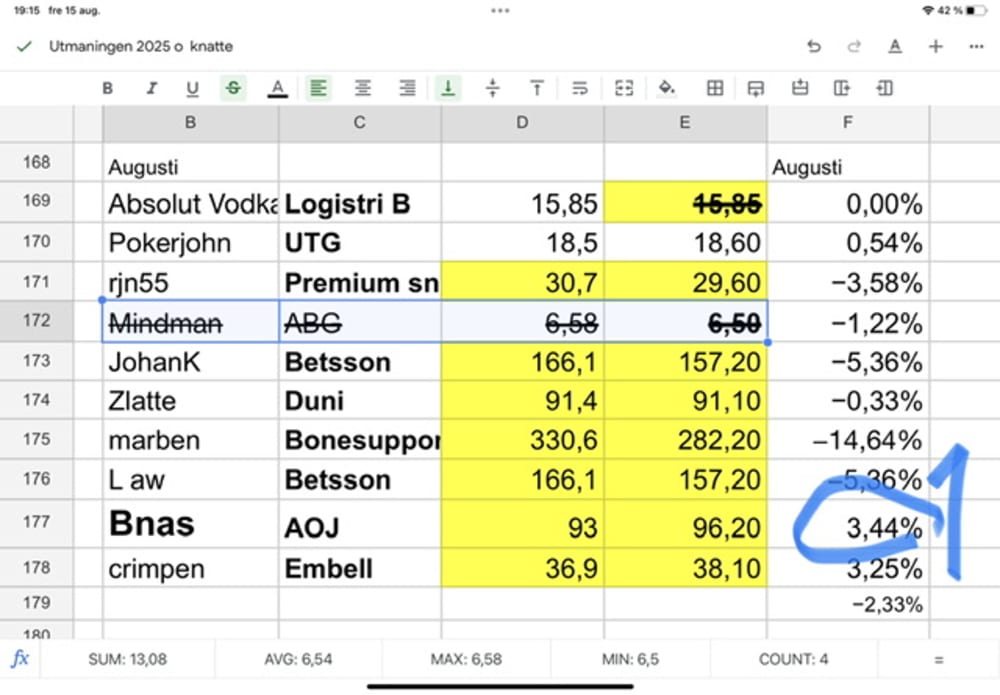
SEB höjer till 130 kronor har jag läst på Twitter. Affärsvärlden kommer troligen med en uppdatering inom några dagar.
Jag har försökt jämföra värderingen med Rugvistas färska rapport och Alligo tidigare rapport för att komma fram till något på egen hand. Jag landade på 250-300 kronor, tur att SEB kom med en siffra så jag hejdade mig.
Bra rapport såklart, B2C ehanddelsaffären tuffar på bra, det gillar jag.
Arbetskläderna går bra trots att de inte hunnit sy ihop säcken helt, bra att det finns potential. Alligo säljer kläder för miljardbelopp har jag för mig.
Under presentation centrerades kartan runt Borås, bra igen av AOJ. Det är sådana företag man skall äga.
Vattenbrist i Stockholm ser jag i nyhetsflödet, bra anledning att täta läckorna och modernisera ledningsnätet. En slump att det händer samma dag som AOJ rapporterar, fin påminnelse att AOJ alltid har en grundaffär att luta tillbaka på.
Aktien kommer nog tugga runt 90-110 kr, de är ju lite knäckta i Danmark nu när Novo sänkt hela alltihopa. Par Aarslef o MT höjgard har ju å andra sidan dragit duktigt ett par år.
Ma200 lutar åter uppåt efter tre dagars tvekan, tekniskt ser det bra ut.
Fint! Enligt plan. Trots årets uppgång ser jag fortfarande uppsida kvar. :)
Nedräkning nu till showen med Niels; https://ao.eventcdn.net/events/interim-report-q2-2025
Härlig musik! Friday feeling!
Och ändå känns det som om marknaden kan stärkas rejält närmare åren om/när lågkonjunkturen släpper sitt grepp, och till ett pe runt 13 som nu på bottenvinsterna känns det som man kan sitta kvar till en bra bit över ATH kurserna :-)
Blev en skaplig reaktion ändå men ändå är det bara tillbaka till den kurs innan Solar skrämde ned aktien. Får se om 100 blir en tuff nöt att passera i närtid, annars tas det längre fram vid en ytterligare bra Q rapport. Bröderna är väl ändå ett pe 17-18 bolag, skulle nog ha värderats till pe 22 om det vore ett svenskt bolag med de meriterna
Helt enig avseende värderingen. Hade handlats till helt andra multiplar om man ser till svenska peers värderingar. Nu är de listade i CPH och det finns inget som säger att de hux flux kommer värderas i linje med t ex Alligo, men närheten geografiskt, att man nu har en växande närvaro på den svenska marknaden, osv gör att värderingsgapet möjligen kan minska framöver. Minst 15x vinsten tycker jag AOJ borde belönas med då jag tycker man gör i princip allt rätt, bevisligen tuggar i sig den danska marknaden bit efter bit, och som en liten bonus-optionalitet ligger att man har en mycket fin position på den danska marknaden som visat sig svår att växa in på organiskt och flera bolag saknar ( t ex Alligo) samtidigt som huvudägaren är 86-år och det saknas naturliga arvtagare.
Nästan 7,6 tror jag det blir om skatten för helåret blir 22%. Det har den blivit förr om man räknar på 2023 och 2024.
Detta kvartalet verkar skatten hamnat på 24%. Det rättar sig nog på helåret.
Jag har räknat med 260 milj EBT, mitten på prognosen.
Aktien kunde lika väl kosta 130 då och ändå ha en normal värdering
Du måste logga in eller registrera dig för att svara på tråden.