Brukar vara diskussioner hur mycket man behöver för FIRE-liv här på bs. Nu har Skandia räknat ut att 7 mille ger 23k i månaden i 25 år och sedan är pengarna slut.
De tar ingen hänsyn till att pengarna kan fortsätta växa under utbetalningstiden.
Tycker de räknar lite underligt för 23k i månaden kan man utan problem bara i utdelning av de 7 millarna men de räknar väl på att lägga allt i Skandia fonder utan utdelning, det gäller och tänka på sig själv före andra ;-)
En enkel fråga…varför ska man från portföljen…den guldgås man byggt upp ska ju värpa ur sig guldägg…varför inte leva på utdelningen istället…
Om man kan få ut lika mkt i utdelning som man får ut i årslön…eller vad är det jag missar…
haha.. räcker ju med 4% årlig avkastning på de 7 millarna så har du ju 23k i månaden och alla pengar kvar..
Exakt, men frågan är om Skandia har någon fond som ger 4% i utdelning, tror det är där skon klämmer.
Tror man bäst räknar med utdelning istället för total avkastning, för vissa dåliga år kanske inte det blir 4% avkastning, speciellt inte om man är låst till enbart Skandias fondutbud.
Vid högre ålder när man är svagare och behöver mer hjälp ska man väl vara nollad för att bäst disponera loppet? Jäkligt svårt att veta men man bör väl åtminstone gissa?
Räknar själv med att bli en 90plussare men behöver bara smulor vid den åldern.
Vid hög ålder är du kanske frisk och har livslust kvar. Tråkigt om du kalkylerade fel i yngre ålder och gjort slut på pengarna. Jag tycker att det är egoistiskt och trångsynt mot sitt äldre jag om man inte förstår att man även då vill leva väl.
När man är yngre kan man lätt resa på egen hand och bo i tält. Inte lika troligt att man kan det som äldre. Kanske vill man göra samma saker som 40 år tidigare men det kostar så mycket mer.
Ok, så har man 7 miljoner i kapital på sin tjänstepension så räcker det åtminstone till 23k/mån i 25 år. Utöver det har man ju sin allmänna pension samt ppm. Jag vet inte vad dom ger, men gissar på kanske 25 livsvarigt, eller är jag väldigt naiv nu? Följaktligen har vår pensionär, förmodligen utan både skulder och försörjningsplikt 48k/mån att roa sig med. Låter väl inte omöjligt att klara sig på?
När man spar pengarna så räknar dom på årlig avkastning.
”För att nå sju miljoner i pensionskapital behövs en tjänstepensionsavsättning eller motsvarande sparande på 2 800 kronor per månad i 40 år (med en antagen avkastning på sju procent per år).”
Men sen när pengarna ligger där i 25 år så räknar dom inte med avkastning, låter väldigt korkad uträkning av en expert.
Kanske väljer Skandia inte med någon avkastning pga att deras tjänstepensionsfond har haft en så usel utveckling (åtminstone den jag har hos Skandia som ofrivilligt val). När jag jämför avkastningen från 2020 fram till idag på de tjänstepensioner och PPM som jag har får jag följande inflation/år respektibe avkastning/år (CAGR):
Inflation: 3,93%
Skandia: 4,20%
Alecta ITP2: 4,87%
Alecta Optimal: 6,88%
Nordea: 7,35%
Länsförsäkringar (egna valda fonder): 9,78%
PPM (AP7 Såfa fram till 2026): 12,44%
Skandia avkastar med andra ord inte mer än vad som äts upp av inflationen. Gäller att avveckla den fonden så fort det går istället för att gå på deras säljsnack att pensionen skulle bli usel!!
Mm urdåligt, bättre att flytta tjänstepensionen till sin egna bank och välja dom fonder man själv vill ha. Eller alternativt Avanza,Nordnet/ montrose.
Frågan att ställa är hur dyr du är i drift. Äger du ditt boende utan lån går du ledigt runt på en summa motsvarande garantipensionen.
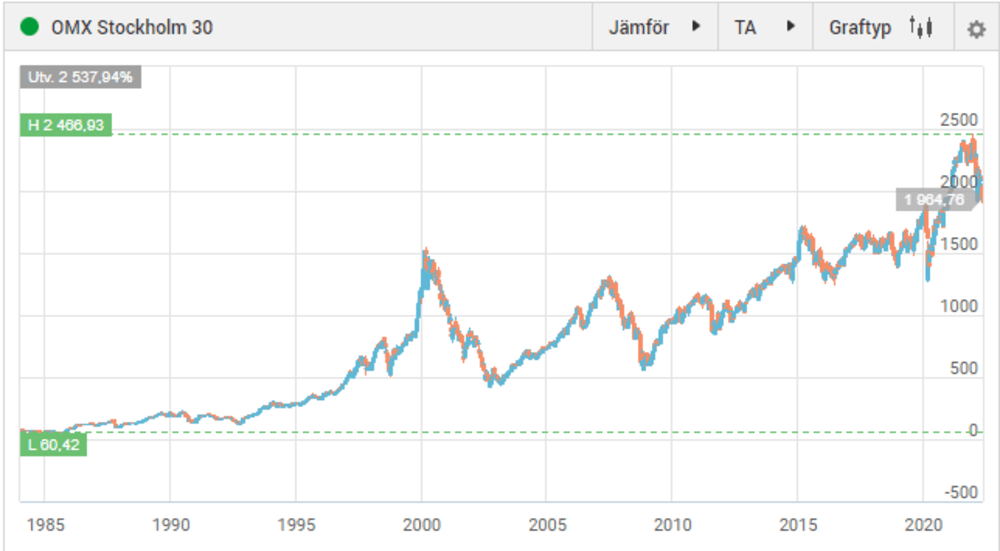
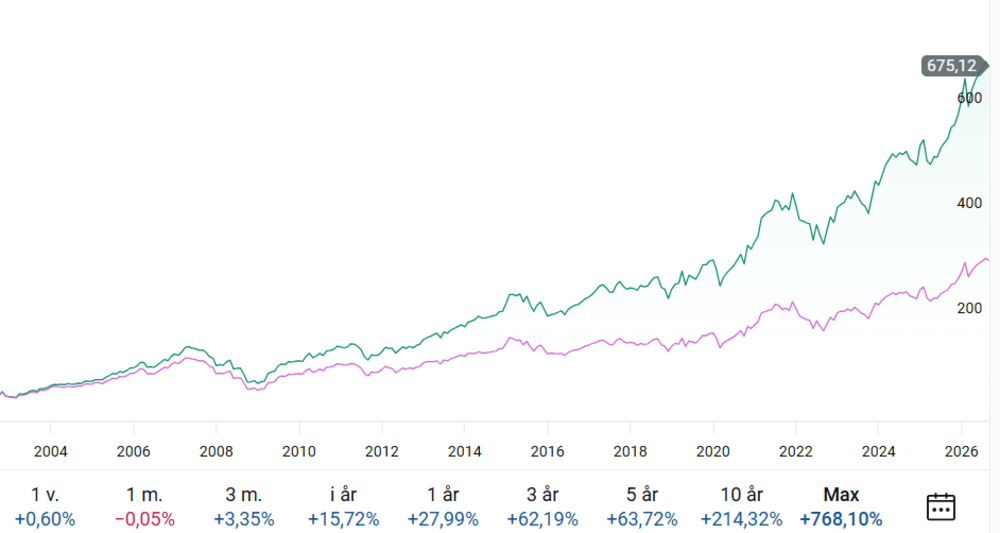
Om inte denna graf är fel har du många år där avkastningen blir noll.
Det går inte att utgå från att börsen startade 2009.
För att ge en rättvisande bild av börsens avkastning är väl OMXS30GI ett bättre index som inkluderar återinvesterade utdelningar?
Det här med att man inte räknar med någon avkastning gör ju att analysen inte är vatten värt. Visserligen (för mig obegripligt) drar både AP7 Såfa och flera av mina andra tjänstepensioner ner risken när man passerat 55. Kommer aldrig att förstå den strategin, då snittpensionären går i pension betydligt senare och "median kronan" som betalas ut i pension ligger ännu längre fram i tiden. Kapitalet måste få jobba och ge avkastning.
En annat stort tillskott till pensionen om man passerar 85 års åldern är arvsvinsten som blir signifikant. Detta i kombination med att den egna konsumtionen sjunker drastiskt blir det många sköna kronor över....
Dessutom sänks skatten drastiskt när man passerat 67 år, så då får man en rejäl inkomstförstärkning.
Min uppfattning är att detta är en typisk partsinlaga från skandia för att skrämma upp medborgarna och få dem att spara själva till pensionen - ,im uppfattning är att detta inte krävs om man har har tjänstepension genom kollektivavtalet.
Hela industrin spelar på folks rädsla att käka kattmat på ålderns höst. MEN. Detta frö de sår är förkastligt. Visst. Finns ett gäng som har det jäkligt knapert, men industrin är inte ute efter fattiglappar utan vill att BS gänget skall lyssna på dom och kasta in.
MEN. Det blir ju helt rubbat. Ok vissa skriker ut att de vill ha 100 000 kr i månaden annars är livet värdelöst osv.. Det är nog bara skitsnack och teater när det eg klarar sig ok och är ekonomiska i grund och botten på 30 000 kr netto.
Skulle säga att ex många här på BS kommer ha sånt jäkla överflöd som äldre att de kan köra ryggsim i sedelhögen. Tolv vändor. Så sitta och lipa över pensionen när man har en depå som kokar blir då mer en sjukdom.
Kattmat är dyrt… 18 spänn för en vanlig burk whiskas.. har ett litet missnöjt rovdjur här hemma som trycker i sig minst en sån burk om dan… Fat sittning cat…
Lever redan idag på en nivå som motsvarar vad en fattig pensionär har råd med. Depån växer och växer.
Har svårt att se det inte går runt när jag går i pension.
Beror nog mest på hur räntan ligger tror jag, eller vilken ränta/avkastning man använder, samt när pensionen är tänkt att infalla.
Jag har själv en del av pensionen där det är garanterad utbetalning av X tills jag dör. Kikade på vad man skulle få plocka ut om man tog det och investerade själv. Beloppet har mer än halverats från lågtäntetiden tills idag. Har iof gått några år också, men huvuddelen tror jag är räntan.
Borde finnas någon snurra för att kalkylera en annuitet någonstans?
Du måste logga in eller registrera dig för att svara på tråden.